Bạn đã bao giờ tự hỏi, thuế thu nhập doanh nghiệp là gì và tại sao doanh nghiệp của bạn phải nộp thuế này?
Làm thế nào để tính toán số thuế phải nộp và hạch toán một cách chính xác để tuân thủ các quy định pháp luật?
Việc nắm vững kiến thức về thuế TNDN không chỉ giúp doanh nghiệp tránh các rủi ro pháp lý mà còn tối ưu hóa chi phí và lợi nhuận. Trong bài viết này, chúng ta sẽ khám phá chi tiết về khái niệm thuế thu nhập doanh nghiệp, cách tính toán và hạch toán thuế TNDN để đảm bảo rằng doanh nghiệp của bạn luôn ở trong tình trạng tài chính tốt nhất.
Thuế Thu Nhập Doanh Nghiệp là gì?
Thuế thu nhập doanh nghiệp (TNDN) là một loại thuế trực tiếp đánh vào thu nhập chịu thuế của doanh nghiệp trong một kỳ tính thuế. Đây là một khoản nghĩa vụ tài chính mà các doanh nghiệp phải nộp cho nhà nước dựa trên thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa và dịch vụ. Việc nộp thuế TNDN không chỉ giúp doanh nghiệp tuân thủ quy định pháp luật mà còn đóng góp vào ngân sách nhà nước để phát triển kinh tế – xã hội.
Ngoài ra, bạn có thể xem thêm các loại thuế doanh nghiệp phải nộp tại đây.
Căn Cứ Pháp Lý Thuế Thu Nhập Doanh Nghiệp
Thuế TNDN đã tồn tại từ lâu và có những thay đổi theo thời gian để phù hợp với sự phát triển của nền kinh tế. Ở Việt Nam, thuế TNDN chính thức được áp dụng từ năm 1999 theo Luật Thuế thu nhập doanh nghiệp. Trải qua nhiều lần sửa đổi và bổ sung, hiện nay, các quy định về thuế TNDN được quy định tại Luật số 32/2013/QH13 sửa đổi bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp năm 2013.
Ai Phải Nộp Thuế Thu Nhập Doanh Nghiệp?
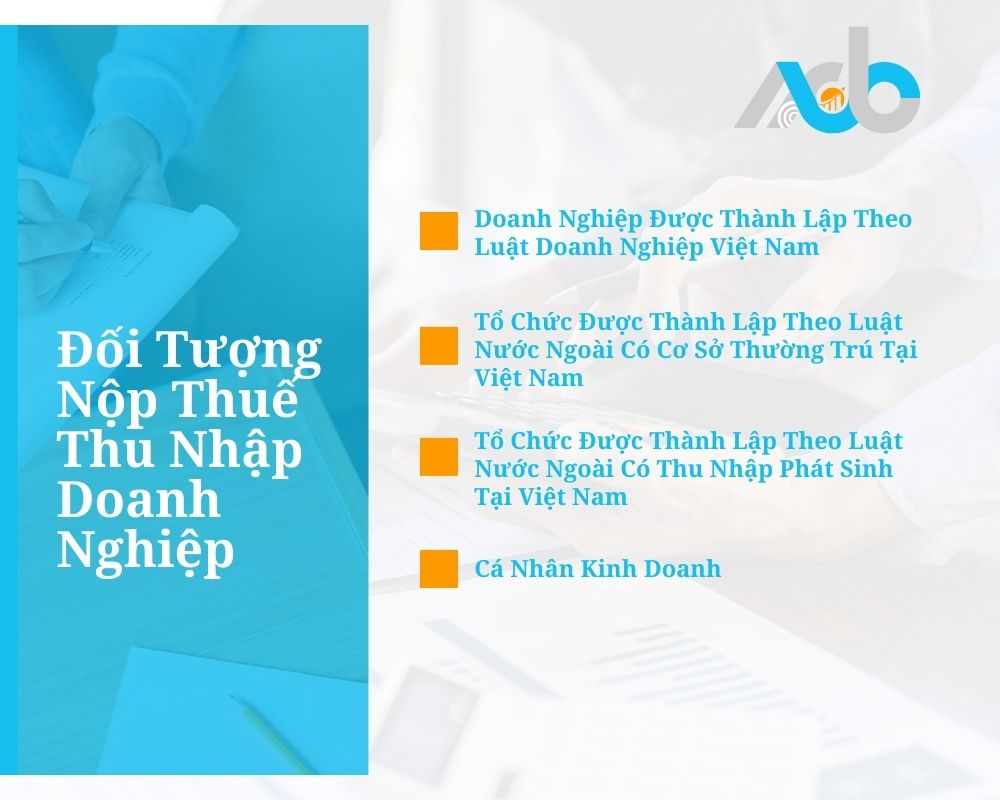
Doanh Nghiệp Được Thành Lập Theo Luật Doanh Nghiệp Việt Nam
Tất cả các doanh nghiệp được thành lập và hoạt động theo Luật Doanh nghiệp Việt Nam, bao gồm các loại hình doanh nghiệp như công ty trách nhiệm hữu hạn, công ty cổ phần, công ty hợp danh, doanh nghiệp tư nhân, và hợp tác xã, đều phải nộp thuế thu nhập doanh nghiệp (TNDN).
Tổ Chức Được Thành Lập Theo Luật Nước Ngoài Có Cơ Sở Thường Trú Tại Việt Nam
Các tổ chức được thành lập theo luật nước ngoài nhưng có cơ sở thường trú tại Việt Nam hoặc có thu nhập phát sinh tại Việt Nam cũng phải chịu thuế suất thu nhập doanh nghiệp. Cơ sở thường trú tại Việt Nam có thể bao gồm văn phòng, chi nhánh, nhà máy, kho hàng, công trường xây dựng, lắp đặt, lắp ráp công trình và các cơ sở khác.
Tổ Chức Được Thành Lập Theo Luật Nước Ngoài Có Thu Nhập Phát Sinh Tại Việt Nam
Các tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam nhưng có thu nhập từ các hoạt động kinh doanh, sản xuất, dịch vụ tại Việt Nam, cũng phải nộp thuế TNDN đối với các khoản thu nhập này. Điều này áp dụng cho các doanh nghiệp nước ngoài cung cấp dịch vụ hoặc bán hàng hóa tại Việt Nam thông qua đại lý hoặc đối tác tại Việt Nam.
Cá Nhân Kinh Doanh
Trong một số trường hợp, cá nhân kinh doanh có quy mô lớn và có đăng ký kinh doanh theo quy định pháp luật cũng phải nộp thuế TNDN như các doanh nghiệp.
- Cá nhân kinh doanh có tổng doanh thu từ hoạt động kinh doanh trong năm vượt quá mức 200 tỷ đồng.
- Cá nhân kinh doanh có doanh thu từ hoạt động kinh doanh bất động sản, cho thuê kho bãi, nhà xưởng, văn phòng, khu vui chơi giải trí, sân gôn, sân vận động, nhà hàng, khách sạn, quán bar, vũ trường, karaoke, massage, dịch vụ du lịch, vận tải, xuất nhập khẩu, kho vận, bảo quản hàng hóa, dịch vụ môi giới, dịch vụ đại lý, dịch vụ tư vấn, dịch vụ đào tạo, dịch vụ y tế, dịch vụ giáo dục, dịch vụ sửa chữa, bảo dưỡng máy móc, thiết bị, phương tiện vận tải, dịch vụ quảng cáo, dịch vụ truyền thông, dịch vụ xuất bản, dịch vụ in ấn, dịch vụ điện ảnh, dịch vụ âm nhạc, dịch vụ thể thao, dịch vụ giải trí, dịch vụ khác.
- Cá nhân kinh doanh có doanh thu từ hoạt động kinh doanh được pháp luật quy định là doanh nghiệp mà không thực hiện việc chuyển đổi thành doanh nghiệp theo quy định của pháp luật.
- Cá nhân kinh doanh có doanh thu từ hoạt động kinh doanh có sử dụng lao động theo hợp đồng lao động, hợp đồng dịch vụ.
Ai Không Phải Nộp Thuế Thu Nhập Doanh Nghiệp (TNDN)?
Có một số đối tượng và thu nhập được miễn, không phải nộp thuế thu nhập doanh nghiệp (TNDN) theo quy định của pháp luật Việt Nam. Dưới đây là các trường hợp cụ thể:
Tổ Chức Phi Lợi Nhuận
Các tổ chức hoạt động vì mục đích phi lợi nhuận, chẳng hạn như các tổ chức từ thiện, quỹ xã hội, quỹ từ thiện, và các tổ chức phi chính phủ không có hoạt động kinh doanh tạo ra thu nhập chịu thuế, không phải nộp thuế TNDN.
Các Cơ Quan Nhà Nước và Đơn Vị Sự Nghiệp Công Lập
Các cơ quan nhà nước, đơn vị sự nghiệp công lập hoạt động bằng ngân sách nhà nước và không có hoạt động kinh doanh tạo ra thu nhập chịu thuế không phải nộp thuế TNDN.
Các Hợp Tác Xã Dịch Vụ Nông Nghiệp
Các hợp tác xã dịch vụ nông nghiệp, hợp tác xã nuôi trồng thủy sản, hợp tác xã làm muối, và các hợp tác xã sản xuất khác cung cấp dịch vụ trực tiếp phục vụ sản xuất nông nghiệp cho các thành viên của hợp tác xã không phải nộp thuế TNDN cho các hoạt động này.
Thu Nhập Được Miễn Thuế TNDN
Các khoản thu nhập sau được miễn thuế suất thu nhập doanh nghiệp:
- Thu nhập từ trồng trọt, chăn nuôi, nuôi trồng thủy sản của hợp tác xã.
- Thu nhập từ việc thực hiện dịch vụ kỹ thuật trực tiếp phục vụ nông nghiệp của hợp tác xã.
- Thu nhập từ chuyển nhượng chứng khoán của quỹ đầu tư chứng khoán, công ty đầu tư chứng khoán.
- Thu nhập từ việc thực hiện các hợp đồng nghiên cứu khoa học và phát triển công nghệ.
- Thu nhập từ bán sản phẩm làm ra từ công nghệ mới lần đầu tiên áp dụng tại Việt Nam.
Các Doanh Nghiệp Kinh Doanh Trong Khu Công Nghệ Cao và Khu Kinh Tế Đặc Biệt
Doanh nghiệp hoạt động trong các khu công nghệ cao, khu kinh tế đặc biệt có thể được miễn, giảm thuế TNDN theo các chính sách ưu đãi đặc thù của từng khu vực. Cụ thể, các doanh nghiệp này có thể được miễn thuế trong một số năm đầu hoạt động và giảm thuế trong các năm tiếp theo.
Doanh Nghiệp Sử Dụng Lao Động Khuyết Tật
Doanh nghiệp sử dụng lao động khuyết tật theo quy định của pháp luật có thể được miễn thuế TNDN cho phần thu nhập từ hoạt động sử dụng lao động khuyết tật.
Các Quy Định và Luật Liên Quan Đến Thuế Suất Thu Nhập Doanh Nghiệp
Luật Thuế TNDN quy định về các khoản thu nhập chịu thuế, thu nhập được miễn thuế, và các khoản giảm trừ thu nhập chịu thuế. Một số quy định quan trọng bao gồm:
- Thu nhập chịu thuế: Bao gồm thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa và dịch vụ, thu nhập từ hoạt động tài chính, và thu nhập khác.
- Thu nhập được miễn thuế: Bao gồm thu nhập từ chuyển nhượng bất động sản giữa các doanh nghiệp trong cùng tập đoàn, thu nhập từ các dự án đầu tư tại khu vực có điều kiện kinh tế – xã hội khó khăn.
- Thu nhập được giảm thuế: Áp dụng cho các doanh nghiệp đầu tư vào lĩnh vực giáo dục, y tế, khoa học công nghệ, môi trường, thể thao, văn hóa và xã hội.
Các Yếu Tố Ảnh Hưởng Đến Thuế Thu Nhập Doanh Nghiệp
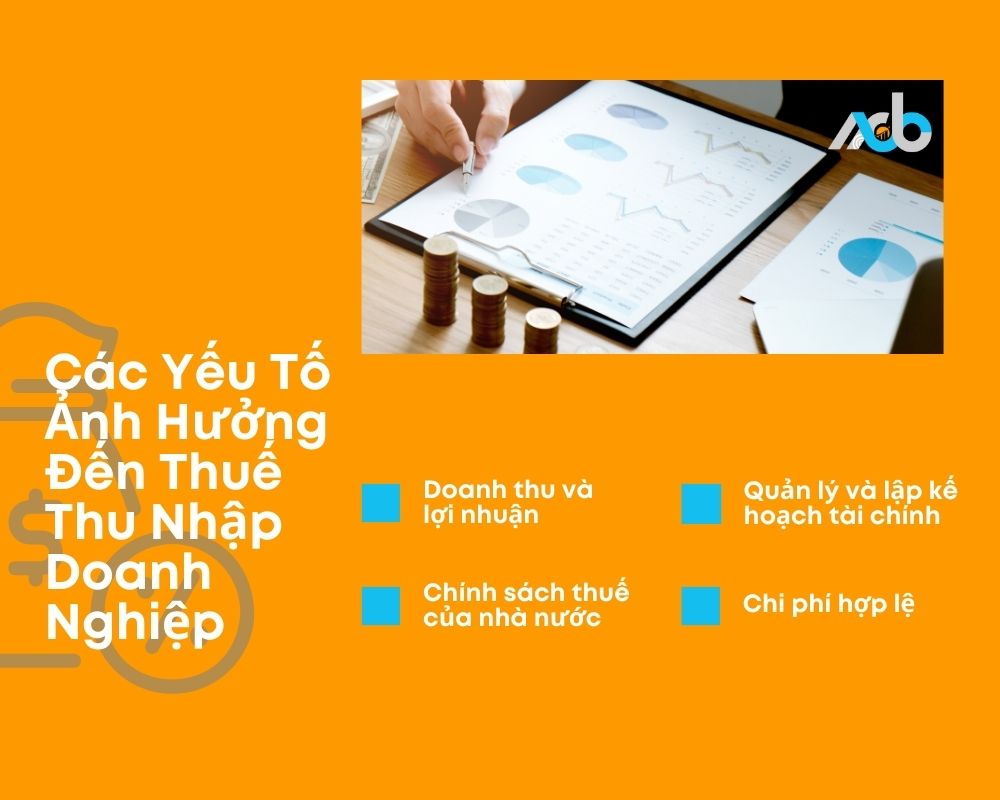
Có nhiều yếu tố ảnh hưởng đến thuế TNDN của doanh nghiệp, bao gồm:
- Doanh thu và lợi nhuận: Thu nhập càng cao, thuế TNDN phải nộp càng lớn.
- Chi phí hợp lệ: Các khoản chi phí được phép trừ khi tính thuế.
- Chính sách thuế của nhà nước: Các thay đổi về thuế suất, quy định miễn giảm thuế.
- Quản lý và lập kế hoạch tài chính: Khả năng quản lý chi phí và tối ưu hóa thu nhập.
Chi Phí Hợp Lệ và Không Hợp Lệ
Chi phí hợp lệ là những khoản chi phí được phép trừ khi tính thuế TNDN, bao gồm:
- Chi phí nguyên vật liệu, nhiên liệu.
- Chi phí nhân công.
- Chi phí khấu hao tài sản cố định.
- Chi phí quản lý doanh nghiệp.
- Chi phí tài chính.
Chi phí không hợp lệ là những khoản chi phí không được phép trừ khi tính thuế TNDN, bao gồm:
- Chi phí không có hóa đơn, chứng từ hợp lệ.
- Chi phí vượt mức quy định.
- Chi phí phạt vi phạm hành chính.
Kỳ Tính Thuế Thu Nhập Doanh Nghiệp
Kỳ Tính Thuế Năm
Kỳ tính thuế thu nhập doanh nghiệp (TNDN) thông thường là một năm tài chính. Đối với phần lớn các doanh nghiệp, năm tài chính được xác định từ ngày 1 tháng 1 đến ngày 31 tháng 12 hàng năm. Tuy nhiên, doanh nghiệp có thể lựa chọn một năm tài chính khác không trùng với năm dương lịch, ví dụ từ ngày 1 tháng 7 đến ngày 30 tháng 6 của năm sau, nếu được cơ quan thuế chấp thuận.
Kỳ Tính Thuế Quý
Ngoài kỳ tính thuế năm, doanh nghiệp còn phải thực hiện tạm nộp thuế TNDN theo quý. Cụ thể, vào cuối mỗi quý, doanh nghiệp phải tính toán số thuế TNDN tạm nộp dựa trên thu nhập và chi phí thực tế phát sinh trong quý đó. Việc tạm nộp thuế theo quý giúp doanh nghiệp phân bổ nghĩa vụ thuế đồng đều trong năm và tránh tình trạng nợ đọng thuế vào cuối năm.
Kỳ Tính Thuế Theo Dự Án (Đối Với Các Dự Án Đầu Tư Nước Ngoài)
Đối với các dự án đầu tư nước ngoài hoặc các dự án lớn có thời gian thực hiện dài, kỳ tính thuế có thể được xác định theo thời gian thực hiện dự án. Doanh nghiệp phải đăng ký với cơ quan thuế về kỳ tính thuế này và tuân thủ theo các quy định riêng biệt cho từng dự án.
Thời Hạn Nộp Tờ Khai Quyết Toán Thuế TNDN
Cuối kỳ tính thuế, doanh nghiệp phải lập và nộp tờ khai quyết toán thuế TNDN cho cơ quan thuế. Thời hạn nộp tờ khai quyết toán thuế TNDN là 90 ngày kể từ ngày kết thúc năm tài chính. Nếu doanh nghiệp lựa chọn năm tài chính khác năm dương lịch, thời hạn nộp tờ khai quyết toán vẫn là 90 ngày kể từ ngày kết thúc kỳ tính thuế đã đăng ký.
Thời hạn nộp thuế thu nhập doanh nghiệp (TNDN) trùng với thời hạn nộp hồ sơ khai thuế. Đối với thuế TNDN tạm tính, doanh nghiệp cần nộp đủ 80% số thuế phát sinh phải nộp, với hạn nộp cuối là 30/01 năm sau.
Hướng dẫn cách hạch toán thuế TNDN
Trường Hợp Doanh Nghiệp Xác Định Rõ Chi Phí Trong Kỳ Tính Thuế
Bước 1: Xác Định Doanh Thu Chịu Thuế
Doanh thu chịu thuế bao gồm các khoản thu nhập từ hoạt động kinh doanh và các khoản thu nhập khác.
- Doanh thu từ hoạt động kinh doanh: Doanh thu bán hàng hóa, dịch vụ, chuyển nhượng tài sản cố định,…
- Các khoản thu nhập khác: Lãi tiền gửi ngân hàng, thu nhập từ đầu tư,…
Bước 2: Xác Định Chi Phí Được Khấu Trừ
Chi phí hợp lệ được khấu trừ bao gồm các khoản chi phí trực tiếp liên quan đến hoạt động sản xuất, kinh doanh và các khoản chi phí quản lý doanh nghiệp.
- Chi phí trực tiếp: Chi phí nguyên vật liệu, nhân công, khấu hao tài sản cố định,…
- Chi phí quản lý doanh nghiệp: Chi phí văn phòng, tiền lương quản lý, chi phí tiếp khách,…
- Các khoản chi phí khác: Các khoản chi phí hợp lệ khác được phép khấu trừ theo quy định của pháp luật thuế.
Bước 3: Tính Thuế TNDN Tạm Tính
Công thức tính thuế TNDN tạm tính như sau:
Thuế TNDN tạm tính = (Doanh thu chịu thuế – Chi phí được khấu trừ) x Mức thuế suất
Ví dụ, nếu doanh nghiệp có doanh thu chịu thuế là 1 tỷ đồng, chi phí được khấu trừ là 700 triệu đồng, và mức thuế suất là 20%, thuế TNDN tạm tính sẽ là:
Thuế TNDN tạm tính = (1 tỷ đồng – 700 triệu đồng) x 20% = 300 triệu đồng x 20% = 60 triệu đồng
Bước 4: Hạch Toán Thuế TNDN
Kế toán sẽ hạch toán thuế TNDN vào sổ sách kế toán như sau:
- Nợ TK 8211: Chi phí thuế TNDN tạm tính: 60 triệu đồng
- Có TK 3334: Thuế TNDN tạm tính phải nộp: 60 triệu đồng
Trường Hợp Doanh Nghiệp Không Xác Định Rõ Chi Phí Trong Kỳ Tính Thuế
Trong trường hợp doanh nghiệp không thể xác định rõ chi phí phát sinh trong kỳ tính thuế, pháp luật thuế Việt Nam cho phép tính thuế TNDN theo phương pháp trực tiếp. Phương pháp này áp dụng cho các doanh nghiệp xác định được doanh thu nhưng không xác định được chi phí của hoạt động kinh doanh. Cụ thể, thuế TNDN sẽ được tính theo tỷ lệ phần trăm trên doanh thu.
Các bước hạch toán và tính thuế TNDN theo phương pháp trực tiếp như sau:
Bước 1: Xác Định Doanh Thu Chịu Thuế
Doanh thu chịu thuế là toàn bộ số tiền từ hoạt động bán hàng hóa, cung cấp dịch vụ và các khoản thu nhập khác mà doanh nghiệp thu được trong kỳ tính thuế.
Bước 2: Xác Định Tỷ Lệ Thuế Suất Áp Dụng
Theo quy định của Luật Thuế TNDN, tỷ lệ phần trăm trên doanh thu để tính thuế TNDN tùy thuộc vào ngành nghề kinh doanh của doanh nghiệp:
- Hoạt động dịch vụ (bao gồm lãi cho vay, lãi tiền gửi): 5%
- Hoạt động kinh doanh hàng hóa: 1%
- Hoạt động khác: 2%
- Riêng hoạt động giáo dục, y tế, biểu diễn nghệ thuật: 2%
Bước 3: Tính Thuế TNDN Phải Nộp
Công thức tính thuế TNDN phải nộp theo phương pháp trực tiếp như sau:
Thuế TNDN phải nộp = Doanh thu chịu thuế x Tỷ lệ thuế suất
Ví dụ: Giả sử doanh nghiệp có doanh thu từ hoạt động dịch vụ là 500 triệu đồng và hoạt động kinh doanh hàng hóa là 1 tỷ đồng. Số thuế TNDN phải nộp sẽ được tính như sau:
Thuế TNDN từ hoạt động dịch vụ: Thuế TNDN phải nộp = 500 triệu đồng x 5% = 25 triệu đồng
Thuế TNDN từ hoạt động kinh doanh hàng hóa: Thuế TNDN phải nộp = 1 tỷ đồng x 1% = 10 triệu đồng
Tổng số thuế TNDN phải nộp cho cả hai hoạt động là: 25 triệu đồng + 10 triệu đồng = 35 triệu đồng
Bước 4: Hạch Toán Thuế TNDN
Kế toán sẽ hạch toán số thuế TNDN phải nộp vào sổ sách kế toán như sau:
- Nợ TK 8211: Chi phí thuế TNDN tạm tính: 35 triệu đồng
- Có TK 3334: Thuế TNDN phải nộp: 35 triệu đồng
Lưu Ý:
- Doanh nghiệp nộp thuế TNDN theo phương pháp trực tiếp cần kê khai thuế theo tỷ lệ phần trăm trên doanh thu khi lập hồ sơ quyết toán thuế cuối năm.
- Trường hợp không xác định rõ chi phí, doanh nghiệp vẫn phải đảm bảo các chứng từ và sổ sách kế toán liên quan đến doanh thu để cơ quan thuế kiểm tra và xác minh.
Hướng dẫn cách tính thuế TNDN

Công thức tính thuế TNDN:
Thuế TNDN = Doanh thu chịu thuế x Mức thuế suất – Khoản thuế được khấu trừ
Mức thuế suất thuế TNDN:
- 20% đối với doanh nghiệp trong nước.
- 20% đối với chi nhánh doanh nghiệp nước ngoài.
- 32% đến 50% với hoạt động tìm kiếm, thăm dò, khai thác dầu khí.
- 50% đối với thu nhập từ chuyển nhượng vốn, thu nhập từ hoạt động cung cấp dịch vụ qua mạng.
Khoản thuế được khấu trừ:
- Thuế giá trị gia tăng (VAT) đã nộp.
- Thuế thu nhập cá nhân (TNCN) đã khấu trừ cho người lao động.
- Khoản lỗ phát sinh trong các năm trước được chuyển sang năm sau để khấu trừ.
Các Quy Định Về Miễn, Giảm Thuế Thu Nhập Doanh Nghiệp
Việc miễn, giảm thuế thu nhập doanh nghiệp (TNDN) là một trong những biện pháp của Chính phủ nhằm khuyến khích các hoạt động đầu tư, phát triển kinh tế, và hỗ trợ các doanh nghiệp vượt qua khó khăn. Dưới đây là một số quy định cơ bản về việc miễn, giảm thuế TNDN theo luật hiện hành.
Miễn Thuế Thu Nhập Doanh Nghiệp
Miễn thuế TNDN được áp dụng cho các doanh nghiệp hoạt động trong các lĩnh vực hoặc khu vực đặc biệt được Nhà nước khuyến khích. Các quy định về miễn thuế TNDN thường bao gồm:
- Doanh nghiệp mới thành lập: Miễn thuế trong một số năm đầu hoạt động. Ví dụ, các doanh nghiệp mới thành lập tại khu công nghệ cao có thể được miễn thuế TNDN trong 4 năm đầu tiên.
- Dự án đầu tư mới: Các dự án đầu tư vào khu vực có điều kiện kinh tế – xã hội khó khăn có thể được miễn thuế từ 2 đến 4 năm.
- Doanh nghiệp sử dụng nhiều lao động: Các doanh nghiệp sử dụng nhiều lao động trong các ngành nghề nặng nhọc, độc hại hoặc tại các khu vực có điều kiện kinh tế – xã hội khó khăn có thể được miễn thuế TNDN trong một số năm đầu hoạt động.
Xem thêm: Tội trốn thuế
Xem thêm: Thuế môn bài là gì
Giảm Thuế Thu Nhập Doanh Nghiệp
Giảm thuế TNDN được áp dụng để hỗ trợ các doanh nghiệp duy trì và mở rộng sản xuất, kinh doanh. Một số trường hợp giảm thuế bao gồm:
- Doanh nghiệp đầu tư mở rộng: Doanh nghiệp thực hiện đầu tư mở rộng sản xuất, kinh doanh trong các lĩnh vực ưu tiên có thể được giảm thuế TNDN trong một số năm nhất định.
- Doanh nghiệp tại khu công nghiệp: Các doanh nghiệp đầu tư vào khu công nghiệp, khu chế xuất được giảm thuế TNDN.
- Doanh nghiệp công nghệ cao: Doanh nghiệp hoạt động trong lĩnh vực công nghệ cao, nghiên cứu khoa học và phát triển công nghệ được giảm thuế TNDN trong một số năm.
Các Khoản Thu Nhập Được Miễn Thuế TNDN
Một số khoản thu nhập của doanh nghiệp được miễn thuế TNDN nhằm khuyến khích đầu tư và phát triển trong các lĩnh vực cụ thể:
- Thu Nhập Từ Trồng Trọt, Chăn Nuôi, Nuôi Trồng Thủy Sản, Làm Muối
- Thu Nhập Từ Việc Thực Hiện Dịch Vụ Kỹ Thuật Trực Tiếp Phục Vụ Nông Nghiệp
- Thu Nhập Từ Việc Thực Hiện Nghiên Cứu Khoa Học và Phát Triển Công Nghệ
- Thu Nhập Từ Chuyển Giao Công Nghệ
- Thu Nhập Từ Hoạt Động Dạy Nghề Cho Đối Tượng Được Hưởng Chính Sách Xã Hội
- Thu Nhập Từ Việc Thực Hiện Các Dự Án Bảo Vệ Môi Trường
- Thu Nhập Từ Hoạt Động Đầu Tư Nước Ngoài Trong Các Khu Kinh Tế, Khu Công Nghệ Cao
- ….
Thủ Tục Xin Miễn, Giảm Thuế TNDN
Để được hưởng miễn, giảm thuế TNDN, doanh nghiệp cần thực hiện các thủ tục sau:
- Đăng ký với cơ quan thuế: Doanh nghiệp cần lập hồ sơ đăng ký miễn, giảm thuế với cơ quan thuế quản lý trực tiếp.
- Báo cáo tình hình sử dụng ưu đãi thuế: Doanh nghiệp phải báo cáo tình hình sử dụng ưu đãi thuế định kỳ theo quy định của pháp luật.
- Tuân thủ các điều kiện về sử dụng lao động và đầu tư: Doanh nghiệp phải đảm bảo các điều kiện về sử dụng lao động, đầu tư và hoạt động trong các lĩnh vực hoặc khu vực được ưu đãi.
Xem thêm: Thuế vat là gì
Những Câu Hỏi Thường Gặp Về Thuế Thu Nhập Doanh Nghiệp
Thuế thu nhập doanh nghiệp là loại thuế trực tiếp đánh vào thu nhập của doanh nghiệp từ các hoạt động sản xuất, kinh doanh hàng hóa và dịch vụ.
Cách tính thuế TNDN bao gồm các bước: xác định thu nhập chịu thuế, xác định thu nhập tính thuế, và tính thuế TNDN phải nộp dựa trên thuế suất hiện hành.
Chi phí hợp lệ bao gồm chi phí nguyên vật liệu, chi phí nhân công, chi phí khấu hao tài sản cố định, chi phí quản lý doanh nghiệp và chi phí tài chính.
Chính sách giảm thuế TNDN bao gồm giảm thuế cho doanh nghiệp vừa và nhỏ, doanh nghiệp đầu tư vào khu vực có điều kiện kinh tế – xã hội khó khăn và doanh nghiệp đầu tư vào các lĩnh vực ưu tiên như giáo dục, y tế, khoa học công nghệ.
Thông tin liên hệ
Công ty Kế Toán ACB
- Địa chỉ: Số 283/49 Cách Mạng Tháng 8, Phường 12, Quận 10, TPHCM
- Hotline: 0934918901
- Facebook: https://www.facebook.com/ketoanacb
- Website: https://ketoanacb.com.vn/
- Email: tuvanketoanacb@gmail.com

Bài viết cùng chủ đề: