Bạn có biết rằng việc quản lý tài chính và tuân thủ các quy định thuế là yếu tố then chốt giúp doanh nghiệp mới thành lập hoạt động suôn sẻ và bền vững?
Bạn có đang lo lắng về các thủ tục khai báo thuế phức tạp và những sai sót có thể dẫn đến rủi ro pháp lý?
Hay bạn đang tìm kiếm một giải pháp tối ưu để giảm thiểu chi phí và thời gian cho công tác kế toán thuế của công ty?
Dịch vụ kế toán thuế cho doanh nghiệp mới thành lập uy tín, giá rẻ có thể là câu trả lời cho tất cả những câu hỏi này. Hãy cùng khám phá lợi ích và quy trình của dịch vụ kế toán thuế, cũng như cách chọn đơn vị cung cấp dịch vụ uy tín để đảm bảo doanh nghiệp của bạn luôn tuân thủ pháp luật và phát triển bền vững.
Tại sao doanh nghiệp mới thành lập cần dịch vụ kế toán thuế?
Doanh nghiệp mới thường không có đủ nguồn lực và kinh nghiệm để xử lý các vấn đề kế toán phức tạp. Dịch vụ kế toán thuế cho doanh nghiệp mới thành lập giúp tránh những sai lầm có thể dẫn đến hậu quả pháp lý và tài chính nghiêm trọng. Ngoài ra, việc sử dụng dịch vụ kế toán thuế cho doanh nghiệp mới thành lập giúp doanh nghiệp tập trung vào hoạt động kinh doanh cốt lõi.
Xem thêm: Dịch vụ kế toán trọn gói
Doanh nghiệp mới thành lập cần khai báo thuế gì?
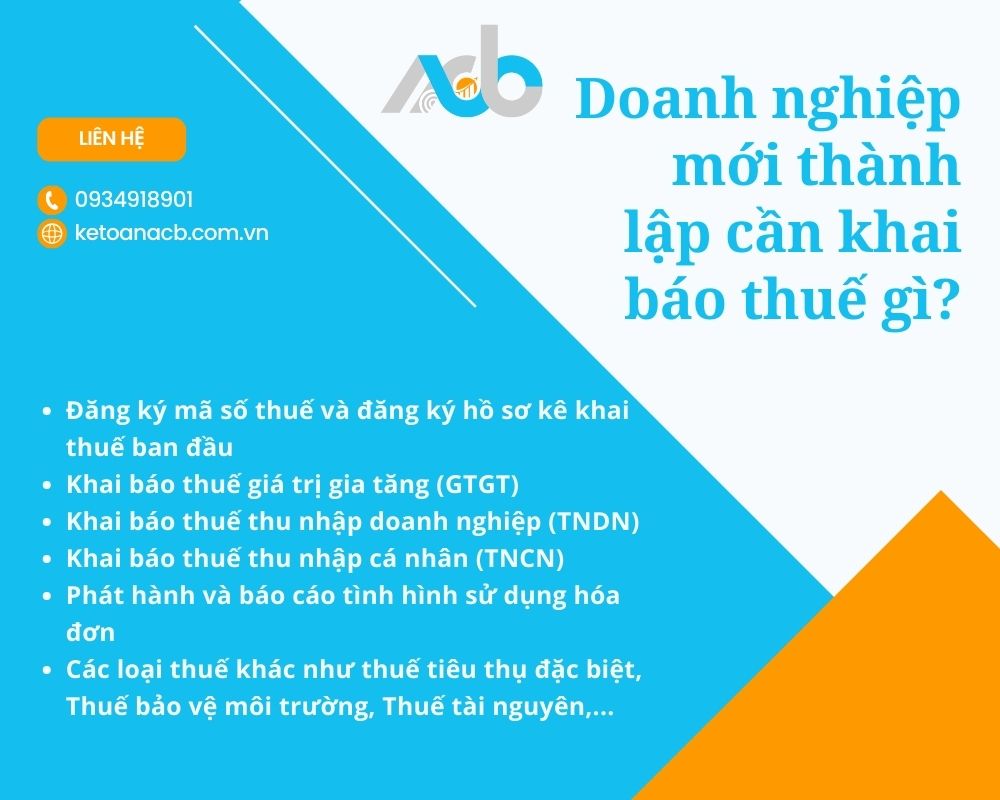
Doanh nghiệp mới thành lập cần thực hiện một loạt các công việc kế toán thuế để đảm bảo tuân thủ các quy định pháp luật và duy trì hoạt động kinh doanh ổn định. Dưới đây là những công việc kế toán thuế mà doanh nghiệp mới cần thực hiện:
Đăng ký hồ sơ kê khai thuế ban đầu
Bước 1: Ngay sau khi thành lập, doanh nghiệp sẽ được cấp mã số thuế, thông thường mã số thuế cũng chính là mã số doanh nghiệp. Doanh nghiệp phải nộp hồ sơ kê khai thuế ban đầu trong vòng 10 ngày kể từ ngày được cấp giấy chứng nhận đăng ký kinh doanh.
Bước 2: Mở tài khoản ngân hàng và đăng ký liên kết số tài khoản ngân hàng với cơ quan thuế
Việc mở tài khoản ngân hàng là bước cần thiết để doanh nghiệp mới thành lập có thể thực hiện các giao dịch tài chính, nộp thuế, và thanh toán các chi phí hoạt động. Thông tin tài khoản ngân hàng cần được khai báo với cơ quan thuế.
Bước 3: Đăng ký chữ ký số
Chữ ký số là công cụ cần thiết để doanh nghiệp thực hiện các giao dịch điện tử, khai báo thuế và nộp thuế trực tuyến. Và để thực hiện khai báo thuế điện tử, doanh nghiệp cần đăng ký chữ ký số với các nhà cung cấp dịch vụ chữ ký số và khai báo với cơ quan thuế.
Bước 4: Khai & nộp lệ phí môn bài
Lệ phí môn bài là khoản thuế bắt buộc mà doanh nghiệp phải nộp hàng năm dựa trên vốn điều lệ hoặc doanh thu của doanh nghiệp.
Tùy thuộc vào vốn điều lệ hoặc doanh thu của doanh nghiệp, lệ phí môn bài được xác định theo các mức quy định cụ thể. Ví dụ:
- Vốn điều lệ trên 10 tỷ đồng: Lệ phí môn bài là 3.000.000 đồng/năm.
- Vốn điều lệ từ 10 tỷ đồng trở xuống: Lệ phí môn bài là 2.000.000 đồng/năm.
- Chi nhánh, văn phòng đại diện, địa điểm kinh doanh: Lệ phí môn bài là 1.000.000 đồng/năm.
Khai báo thuế giá trị gia tăng (GTGT)
Doanh nghiệp phải lập và nộp tờ khai thuế GTGT theo chu kỳ kê khai đã đăng ký với cơ quan thuế. Tùy thuộc vào quy mô và tính chất hoạt động của doanh nghiệp, có hai chu kỳ kê khai phổ biến là hàng tháng hoặc hàng quý. Trong tờ khai thuế GTGT, doanh nghiệp cần khai báo toàn bộ doanh thu chịu thuế GTGT, thuế GTGT đầu ra, thuế GTGT đầu vào được khấu trừ và số thuế GTGT phải nộp hoặc được hoàn lại.
Thời hạn:
- Hàng tháng: Nếu doanh nghiệp có doanh thu từ 50 tỷ đồng trở lên trong năm trước thì phải nộp tờ khai thuế GTGT hàng tháng. Thời hạn nộp tờ khai và nộp thuế GTGT là ngày 20 của tháng tiếp theo.
- Hàng quý: Nếu doanh nghiệp có doanh thu dưới 50 tỷ đồng trong năm trước thì được lựa chọn kê khai thuế GTGT theo quý. Thời hạn nộp tờ khai và nộp thuế GTGT là ngày cuối cùng của tháng đầu tiên quý tiếp theo.
Khai báo thuế thu nhập doanh nghiệp (TNDN)
Doanh nghiệp cần thực hiện khai báo thuế TNDN:
- Quyết toán thuế TNDN năm: Cuối năm tài chính, doanh nghiệp phải lập báo cáo quyết toán thuế TNDN, tổng hợp kết quả kinh doanh cả năm, điều chỉnh các khoản chi phí hợp lý và xác định số thuế TNDN phải nộp hoặc được hoàn lại.
Thời hạn:
- Quyết toán năm: Thời hạn nộp tờ khai quyết toán thuế TNDN và nộp thuế TNDN năm là trước ngày 31/3 của năm sau.
Khai báo thuế thu nhập cá nhân (TNCN)
Doanh nghiệp phải thực hiện khai báo và nộp thuế TNCN cho người lao động theo hai chu kỳ kê khai phổ biến là hàng tháng hoặc hàng quý. Trong tờ khai thuế TNCN, doanh nghiệp cần khai báo toàn bộ thu nhập chịu thuế của người lao động, các khoản giảm trừ gia cảnh, thuế TNCN đã khấu trừ tại nguồn và số thuế TNCN phải nộp.
Thời hạn:
- Hàng tháng: Nếu doanh nghiệp có doanh thu từ 50 tỷ đồng trở lên trong năm trước thì phải kê khai thuế TNCN hàng tháng. Thời hạn nộp tờ khai và nộp thuế TNCN là ngày 20 của tháng tiếp theo.
- Hàng quý: Nếu doanh nghiệp có doanh thu dưới 50 tỷ đồng trong năm trước thì được lựa chọn kê khai thuế TNCN theo quý. Thời hạn nộp tờ khai và nộp thuế TNCN là ngày cuối cùng của tháng đầu tiên quý tiếp theo.
Các loại thuế khác
Tùy thuộc vào ngành nghề kinh doanh, doanh nghiệp có thể phải nộp thêm các loại thuế khác như:
- Thuế tiêu thụ đặc biệt: Áp dụng đối với các hàng hóa, dịch vụ thuộc diện chịu thuế tiêu thụ đặc biệt như rượu, bia, thuốc lá, xe ô tô, xăng dầu, dịch vụ massage, karaoke, casino, v.v.
- Thuế bảo vệ môi trường: Áp dụng đối với các sản phẩm, hàng hóa gây tác động xấu đến môi trường như xăng, dầu, túi ni lông, thuốc bảo vệ thực vật, v.v.
- Thuế tài nguyên: Áp dụng đối với các tổ chức, cá nhân khai thác tài nguyên thiên nhiên như khoáng sản, dầu khí, than, v.v.
Lựa chọn phương pháp kê khai thuế GTGT, thuế TNDN, thuế TNCN
Khi mới thành lập, doanh nghiệp cần lựa chọn phương pháp kê khai thuế phù hợp với quy mô và đặc thù hoạt động kinh doanh của mình. Dưới đây là các phương pháp kê khai thuế GTGT, thuế TNDN, thuế TNCN và quản lý hóa đơn phổ biến mà doanh nghiệp có thể lựa chọn.
Phương pháp kê khai thuế giá trị gia tăng (GTGT)
Thuế GTGT là gì?
Thuế giá trị gia tăng (GTGT) là loại thuế gián thu, tính trên giá trị tăng thêm của hàng hóa, dịch vụ phát sinh trong quá trình từ sản xuất, lưu thông đến tiêu dùng. Người tiêu dùng cuối cùng là người chịu thuế, nhưng doanh nghiệp là đối tượng kê khai và nộp thuế.
Phương pháp khấu trừ
Phương pháp khấu trừ thuế GTGT áp dụng cho các doanh nghiệp có doanh thu hàng năm từ 1 tỷ đồng trở lên hoặc tự nguyện áp dụng phương pháp này.
Đặc điểm:
- Thuế GTGT đầu vào được khấu trừ khỏi thuế GTGT đầu ra.
- Doanh nghiệp phải lập và lưu giữ hóa đơn GTGT khi bán hàng hóa, dịch vụ.
- Yêu cầu hệ thống kế toán đầy đủ và chính xác.
Lợi ích:
- Giảm số thuế phải nộp nếu có nhiều chi phí đầu vào hợp lệ.
- Phù hợp với doanh nghiệp có quy mô lớn, nhiều giao dịch mua bán.
Phương pháp trực tiếp
Phương pháp trực tiếp áp dụng cho các doanh nghiệp có doanh thu hàng năm dưới 1 tỷ đồng, hộ kinh doanh cá thể, hoặc không đủ điều kiện áp dụng phương pháp khấu trừ.
Đặc điểm:
- Thuế GTGT được tính trực tiếp trên giá trị gia tăng của hàng hóa, dịch vụ.
- Doanh nghiệp không được khấu trừ thuế GTGT đầu vào.
- Phù hợp với doanh nghiệp nhỏ, ít giao dịch hoặc không có hệ thống kế toán phức tạp.
Lợi ích:
- Đơn giản hóa quy trình kế toán và kê khai thuế.
- Phù hợp với doanh nghiệp nhỏ, ít giao dịch hoặc không có hệ thống kế toán phức tạp.
Xem chi tiết về thuế giá trị gia tăng tại đây.
Phương pháp kê khai thuế thu nhập doanh nghiệp (TNDN)
Thuế TNDN là gì?
Thuế thu nhập doanh nghiệp (TNDN) là loại thuế trực thu, tính trên thu nhập chịu thuế của doanh nghiệp. Đây là khoản thuế doanh nghiệp phải nộp dựa trên lợi nhuận kiếm được từ hoạt động kinh doanh sau khi trừ đi các chi phí hợp lý.
Phương pháp kê khai theo thu nhập tính thuế
Phương pháp này áp dụng cho hầu hết các doanh nghiệp và yêu cầu tính toán thu nhập tính thuế dựa trên doanh thu, chi phí hợp lý, và các khoản điều chỉnh khác.
Đặc điểm:
- Tính thu nhập chịu thuế dựa trên doanh thu trừ chi phí hợp lý.
- Thuế suất thuế TNDN hiện tại là 20% trên thu nhập tính thuế.
- Yêu cầu hệ thống kế toán đầy đủ và chính xác để tính toán chi phí hợp lý.
Lợi ích:
- Phù hợp với doanh nghiệp có doanh thu lớn và hệ thống kế toán bài bản.
- Có thể tận dụng các khoản chi phí hợp lý để giảm thu nhập chịu thuế.
Phương pháp kê khai thuế TNDN theo tỷ lệ trên doanh thu
Phương pháp này thường áp dụng cho doanh nghiệp có quy mô nhỏ, doanh nghiệp trong lĩnh vực đặc thù hoặc không có hệ thống kế toán phức tạp.
Đặc điểm:
- Tính thuế TNDN dựa trên tỷ lệ phần trăm doanh thu.
- Tỷ lệ thuế suất phụ thuộc vào từng ngành nghề kinh doanh cụ thể.
- Đơn giản hơn so với phương pháp tính theo thu nhập tính thuế.
Lợi ích:
- Đơn giản hóa quy trình kê khai thuế, không cần hệ thống kế toán phức tạp.
- Phù hợp với doanh nghiệp nhỏ hoặc không có nhiều chi phí hợp lý để khấu trừ.
Xem chi tiết về thuế thu nhập doanh nghiệp tại đây.
Phương pháp kê khai thuế thu nhập cá nhân (TNCN)
Thuế TNCN là gì?
Thuế thu nhập cá nhân (TNCN) là loại thuế trực thu, tính trên thu nhập của cá nhân từ các nguồn như tiền lương, tiền công, kinh doanh, đầu tư vốn, chuyển nhượng vốn, chuyển nhượng bất động sản, trúng thưởng, bản quyền, nhượng quyền thương mại, nhận thừa kế, và nhận quà tặng.
Phương pháp khấu trừ tại nguồn
Doanh nghiệp khấu trừ thuế TNCN từ tiền lương, tiền công của người lao động và nộp cho cơ quan thuế.
Đặc điểm:
- Khấu trừ thuế TNCN hàng tháng hoặc hàng quý.
- Mức thuế khấu trừ dựa trên biểu thuế lũy tiến từng phần hoặc biểu thuế toàn phần tùy thuộc vào nguồn thu nhập.
- Yêu cầu doanh nghiệp tính toán chính xác mức thu nhập chịu thuế của từng nhân viên.
Lợi ích:
- Đảm bảo tuân thủ quy định về thuế thu nhập cá nhân.
- Giảm gánh nặng kê khai thuế cho người lao động.
Phương pháp kê khai trực tiếp
Áp dụng cho các cá nhân tự kê khai thuế TNCN đối với các khoản thu nhập không thuộc diện khấu trừ tại nguồn.
Đặc điểm:
- Cá nhân tự khai báo và nộp thuế TNCN trực tiếp với cơ quan thuế.
- Áp dụng cho các khoản thu nhập như cho thuê tài sản, thu nhập từ kinh doanh, v.v.
- Yêu cầu cá nhân tự chịu trách nhiệm về việc kê khai và nộp thuế.
Lợi ích:
- Phù hợp với các cá nhân có nhiều nguồn thu nhập không qua doanh nghiệp.
- Tạo sự linh hoạt cho cá nhân trong việc quản lý và kê khai thu nhập.
Chọn hình thức kế toán và khấu hao tài sản doanh nghiệp
Khi mới thành lập, doanh nghiệp cần lựa chọn hình thức kế toán và phương pháp khấu hao tài sản phù hợp để đảm bảo quản lý tài chính hiệu quả và tuân thủ các quy định pháp luật. Dưới đây là các hình thức kế toán và phương pháp khấu hao tài sản mà doanh nghiệp có thể áp dụng.
Chọn hình thức kế toán
Hình thức kế toán Nhật ký chung
Hình thức kế toán Nhật ký chung là một trong những hình thức kế toán phổ biến và được sử dụng rộng rãi tại các doanh nghiệp. Hình thức này ghi nhận các nghiệp vụ kinh tế phát sinh theo trình tự thời gian và phân loại vào sổ cái theo từng tài khoản.
Đặc điểm:
- Ghi chép các nghiệp vụ kinh tế phát sinh theo trình tự thời gian vào sổ Nhật ký chung.
- Sau đó, các nghiệp vụ này được phân loại và ghi vào sổ cái theo từng tài khoản kế toán.
- Thích hợp cho mọi loại hình doanh nghiệp, đặc biệt là doanh nghiệp có quy mô lớn hoặc có nhiều giao dịch.
Lợi ích:
- Dễ dàng theo dõi và kiểm tra các nghiệp vụ kinh tế phát sinh.
- Cung cấp thông tin chi tiết và tổng hợp về tình hình tài chính của doanh nghiệp.
- Tính minh bạch cao, phù hợp với các yêu cầu kiểm toán và báo cáo tài chính.
Hình thức kế toán Chứng từ ghi sổ
Hình thức kế toán Chứng từ ghi sổ ghi chép các nghiệp vụ kinh tế phát sinh trên các chứng từ kế toán, sau đó lập chứng từ ghi sổ và ghi vào sổ cái.
Đặc điểm:
- Ghi chép các nghiệp vụ kinh tế phát sinh trực tiếp trên các chứng từ kế toán.
- Lập chứng từ ghi sổ từ các chứng từ kế toán và ghi vào sổ cái.
- Thích hợp cho doanh nghiệp có quy mô vừa và nhỏ.
Lợi ích:
- Đơn giản hóa quy trình kế toán, giảm bớt khối lượng công việc kế toán.
- Dễ dàng kiểm tra, đối chiếu chứng từ kế toán với các sổ sách kế toán.
Hình thức kế toán Nhật ký – Sổ cái
Hình thức kế toán Nhật ký – Sổ cái kết hợp ghi chép nghiệp vụ kinh tế phát sinh vào sổ nhật ký và sổ cái trên cùng một quyển sổ.
Đặc điểm:
- Ghi chép các nghiệp vụ kinh tế phát sinh vào sổ Nhật ký – Sổ cái.
- Thích hợp cho doanh nghiệp nhỏ, ít giao dịch.
Lợi ích:
- Đơn giản hóa quy trình ghi chép kế toán, tiết kiệm thời gian và công sức.
- Phù hợp với doanh nghiệp nhỏ, có ít nghiệp vụ kinh tế phát sinh.
Hình thức kế toán Nhật ký chứng từ
Hình thức kế toán Nhật ký chứng từ là hình thức ghi chép kế toán theo các chứng từ kế toán phát sinh. Đây là hình thức kế toán tổng hợp, kết hợp cả việc ghi chép theo thời gian và theo chứng từ kế toán.
Đặc điểm:
- Ghi chép các nghiệp vụ kinh tế phát sinh vào các nhật ký chứng từ.
- Chứng từ kế toán được sắp xếp theo từng loại, ghi chép vào các sổ cái tổng hợp và chi tiết.
- Thích hợp cho các doanh nghiệp có quy mô lớn và nhiều nghiệp vụ kinh tế phức tạp.
Lợi ích:
- Tạo sự chính xác và minh bạch trong công tác kế toán.
- Giúp doanh nghiệp dễ dàng theo dõi và quản lý các nghiệp vụ kinh tế.
Phương pháp khấu hao tài sản cố định
Khấu hao tài sản cố định là quá trình phân bổ chi phí của tài sản cố định vào chi phí hoạt động kinh doanh trong suốt thời gian sử dụng của tài sản. Dưới đây là các phương pháp khấu hao tài sản cố định phổ biến:
Phương pháp khấu hao đường thẳng
Phương pháp khấu hao đường thẳng là phương pháp phân bổ chi phí khấu hao đều đặn qua mỗi kỳ kế toán trong suốt thời gian sử dụng dự kiến của tài sản.
Đặc điểm:
- Chi phí khấu hao được tính đều đặn hàng năm.
- Công thức: Chi phí khấu hao hàng năm = Nguyên giá tài sản / Thời gian sử dụng.
Lợi ích:
- Đơn giản, dễ tính toán và áp dụng.
- Phù hợp với tài sản có mức độ hao mòn đồng đều qua các năm.
Phương pháp khấu hao giảm dần (khấu hao theo số dư giảm dần có điều chỉnh)
Phương pháp khấu hao giảm dần là phương pháp phân bổ chi phí khấu hao nhiều hơn vào những năm đầu và giảm dần về sau.
Đặc điểm:
- Chi phí khấu hao cao hơn trong những năm đầu và giảm dần về sau.
- Công thức: Chi phí khấu hao hàng năm = Giá trị còn lại đầu kỳ * Tỷ lệ khấu hao.
Lợi ích:
- Phù hợp với tài sản có hiệu suất sử dụng cao trong những năm đầu và giảm dần về sau.
- Giúp phản ánh đúng mức độ hao mòn và giá trị sử dụng thực tế của tài sản.
Phương pháp khấu hao theo sản lượng
Phương pháp khấu hao theo sản lượng là phương pháp phân bổ chi phí khấu hao dựa trên sản lượng hoặc khối lượng sản phẩm mà tài sản tạo ra.
Đặc điểm:
- Chi phí khấu hao thay đổi theo sản lượng hoặc khối lượng sản phẩm.
- Công thức: Chi phí khấu hao hàng năm = (Nguyên giá tài sản / Sản lượng dự kiến) * Sản lượng thực tế.
Lợi ích:
- Phù hợp với tài sản hoạt động không đều đặn, sản lượng hoặc khối lượng sản phẩm thay đổi theo thời gian.
- Phản ánh chính xác mức độ hao mòn tài sản theo hiệu suất sử dụng.
Dịch vụ kế toán thuế cho doanh nghiệp mới thành lập của Kế Toán ACB bao gồm những gì?
Dịch vụ kế toán cho công ty mới thành lập của Kế Toán ACB sẽ hỗ trợ bạn toàn diện với các bước sau:
- Tiếp nhận hồ sơ đăng ký doanh nghiệp: Giúp bạn hoàn thiện và nộp hồ sơ đăng ký thành lập công ty.
- Đăng ký dấu và chữ ký: Hỗ trợ trong quá trình làm dấu công ty và đăng ký chữ ký điện tử.
- Đăng ký mở tài khoản ngân hàng doanh nghiệp: Giúp bạn mở tài khoản ngân hàng để thực hiện các giao dịch tài chính.
- Đăng ký nộp thuế qua mạng (token key): Hướng dẫn và đăng ký sử dụng chữ ký số để nộp thuế qua mạng.
- Nộp tờ khai thuế môn bài và nộp thuế môn bài: Thực hiện kê khai và nộp thuế môn bài đúng hạn.
- Hợp thức hóa chi phí thuê văn phòng: Giúp bạn hợp thức hóa các chi phí thuê văn phòng để đưa vào chi phí hợp lệ của doanh nghiệp.
- Đăng ký phương pháp tính thuế VAT: Tư vấn và hỗ trợ bạn trong việc lựa chọn và đăng ký phương pháp tính thuế GTGT (VAT) phù hợp.
Dịch vụ kế toán thuế cho doanh nghiệp mới thành lập bao gồm xử lý các vấn đề thuế ban đầu:
- Thuế môn bài: Tư vấn và thực hiện các thủ tục liên quan đến thuế môn bài cho công ty mới thành lập.
- Xác định hình thức kê khai thuế: Hỗ trợ trong việc lựa chọn hình thức kê khai thuế GTGT, thuế TNDN và thuế TNCN phù hợp.
- Lên quy trình kế toán: Thiết lập quy trình kế toán phù hợp với đặc thù hoạt động của doanh nghiệp.
- Mở tài khoản ngân hàng: Hỗ trợ mở tài khoản ngân hàng cho doanh nghiệp, đảm bảo các giao dịch tài chính được thực hiện một cách thuận lợi.
- Thuê địa điểm, hợp thức hóa địa điểm thuê để tính chi phí: Tư vấn và hỗ trợ trong việc thuê địa điểm kinh doanh, hợp thức hóa các chi phí thuê để được tính vào chi phí hợp lệ.
- Phát sinh hóa đơn: Tư vấn về việc quản lý và giới hạn số lượng hóa đơn phát sinh, đảm bảo tuân thủ quy định của cơ quan thuế.
Xem thêm:
Các Câu Hỏi Thường Gặp Về Dịch Vụ Kế Toán Thuế
Không bắt buộc, nhưng rất khuyến khích vì giúp doanh nghiệp tránh rủi ro và tối ưu hóa chi phí.
Ngay khi doanh nghiệp mới thành lập hoặc khi doanh nghiệp không đủ nguồn lực và kinh nghiệm để tự làm kế toán thuế.
Có, doanh nghiệp mới thành lập, dù chưa phát sinh doanh thu, vẫn phải thực hiện báo cáo thuế định kỳ theo quy định của pháp luật. Cụ thể, doanh nghiệp cần nộp các báo cáo thuế giá trị gia tăng (VAT), thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân, và các loại thuế khác theo quy định của cơ quan thuế. Việc không thực hiện báo cáo thuế đúng hạn có thể dẫn đến các hình phạt và lãi phạt từ cơ quan thuế, dù doanh nghiệp chưa có doanh thu.
Có thể, nhưng sẽ mất nhiều thời gian và dễ xảy ra sai sót nếu không có kinh nghiệm.
Bao gồm khai báo thuế, lập báo cáo tài chính, tư vấn thuế và các công việc liên quan khác.
Thông tin liên hệ
Công ty Kế Toán ACB
- Địa chỉ: Số 283/49 Cách Mạng Tháng 8, Phường 12, Quận 10, TPHCM
- Hotline: 0934918901
- Facebook: https://www.facebook.com/ketoanacb
- Website: https://ketoanacb.com.vn/
- Email: tuvanketoanacb@gmail.com

Bài viết cùng chủ đề: