Bạn có bao giờ tự hỏi tại sao hộ kinh doanh cá thể lại phải nộp thuế khoán, và mức thuế này được tính toán như thế nào? Đối với những người đang hoặc sắp bước chân vào con đường kinh doanh nhỏ lẻ, việc hiểu rõ về thuế khoán là vô cùng cần thiết. Vậy, thuế khoán hộ kinh doanh cá thể là gì, và tại sao nó lại quan trọng trong việc tuân thủ các quy định pháp luật về thuế?
Hãy cùng khám phá chi tiết hơn về khái niệm này để hiểu rõ hơn về nghĩa vụ tài chính mà bạn cần thực hiện khi kinh doanh dưới hình thức hộ cá thể.
Hộ Kinh Doanh Cá Thể Là Gì?
Hộ kinh doanh cá thể là một loại hình kinh doanh phổ biến và được ưa chuộng tại Việt Nam, đặc biệt trong các lĩnh vực kinh doanh nhỏ lẻ như buôn bán, sản xuất thủ công, dịch vụ ăn uống, và các hoạt động thương mại quy mô nhỏ. Đây là mô hình kinh doanh được đăng ký và hoạt động theo quy định của pháp luật Việt Nam, với các đặc điểm và quy định cụ thể nhằm bảo vệ quyền lợi của người kinh doanh cũng như đảm bảo trật tự kinh tế – xã hội.
Định nghĩa và đặc điểm của hộ kinh doanh cá thể
Hộ kinh doanh cá thể là một mô hình kinh doanh mà một cá nhân hoặc một nhóm người trong cùng một gia đình đứng ra làm chủ và quản lý toàn bộ hoạt động kinh doanh. Người chủ hộ kinh doanh chịu trách nhiệm hoàn toàn về hoạt động của hộ, bao gồm cả việc quản lý tài sản, tài chính và chịu trách nhiệm trước pháp luật về mọi hoạt động kinh doanh của mình.
Một trong những đặc điểm nổi bật của hộ kinh doanh cá thể là quy mô hoạt động thường nhỏ, chủ yếu hướng đến các ngành nghề truyền thống, sản xuất thủ công, buôn bán lẻ, hoặc cung cấp các dịch vụ cá nhân. Hộ kinh doanh cá thể không được phép thuê quá 10 lao động và không được mở chi nhánh hoặc văn phòng đại diện. Điều này giúp mô hình này phù hợp với những người muốn khởi nghiệp với quy mô nhỏ, ít vốn, và không có nhu cầu mở rộng kinh doanh ra ngoài khu vực địa phương.
Cách thức đăng ký và quản lý hộ kinh doanh cá thể
Để thành lập hộ kinh doanh cá thể, người kinh doanh cần nộp hồ sơ đăng ký kinh doanh tại cơ quan quản lý nhà nước có thẩm quyền, thường là Phòng Kinh tế hoặc Phòng Tài chính – Kế hoạch của UBND quận, huyện nơi hộ kinh doanh dự định hoạt động. Hồ sơ đăng ký hộ kinh doanh cá thể bao gồm:
- Đơn đăng ký hộ kinh doanh (theo mẫu quy định)
- Bản sao chứng minh nhân dân hoặc căn cước công dân của người đăng ký
- Hợp đồng thuê nhà hoặc giấy chứng nhận quyền sử dụng đất (nếu địa điểm kinh doanh là tài sản của người khác)
- Giấy tờ chứng minh quyền sở hữu tài sản (nếu có yêu cầu)
Sau khi hồ sơ được chấp thuận, cơ quan nhà nước sẽ cấp giấy chứng nhận đăng ký hộ kinh doanh cá thể, cho phép hộ kinh doanh được hoạt động theo các ngành nghề đã đăng ký.
Việc quản lý hộ kinh doanh cá thể cũng khá đơn giản, không yêu cầu các thủ tục phức tạp như đối với các loại hình doanh nghiệp khác. Hộ kinh doanh cá thể chịu trách nhiệm nộp thuế khoán hàng năm dựa trên doanh thu ước tính, và không bắt buộc phải kê khai thuế hàng tháng hoặc hàng quý như các loại hình doanh nghiệp khác.
Trách nhiệm pháp lý và tài chính của hộ kinh doanh cá thể
Một trong những yếu tố quan trọng cần lưu ý khi lựa chọn mô hình hộ kinh doanh cá thể là trách nhiệm pháp lý và tài chính. Người chủ hộ kinh doanh chịu trách nhiệm vô hạn với toàn bộ tài sản cá nhân của mình đối với các khoản nợ và nghĩa vụ tài chính phát sinh từ hoạt động kinh doanh. Điều này có nghĩa là nếu hộ kinh doanh gặp phải các rủi ro tài chính hoặc pháp lý, người chủ hộ kinh doanh có thể phải dùng toàn bộ tài sản cá nhân của mình để giải quyết các nghĩa vụ này.
Ngoài ra, do quy mô nhỏ và hạn chế về lao động, hộ kinh doanh cá thể không phù hợp với các mô hình kinh doanh có nhu cầu mở rộng lớn hoặc cần huy động vốn từ nhiều nguồn khác nhau. Tuy nhiên, mô hình này lại rất thích hợp cho những người muốn kinh doanh ở quy mô nhỏ, với vốn đầu tư ít và mong muốn quản lý kinh doanh một cách linh hoạt.
Lợi ích và hạn chế của mô hình hộ kinh doanh cá thể
Lợi ích:
- Đơn giản và linh hoạt: Thủ tục đăng ký và quản lý hộ kinh doanh cá thể tương đối đơn giản, không yêu cầu các quy trình phức tạp như các loại hình doanh nghiệp khác. Điều này giúp người kinh doanh dễ dàng khởi sự và điều hành hoạt động kinh doanh của mình.
- Chi phí thấp: Do quy mô nhỏ và ít yêu cầu về thủ tục hành chính, hộ kinh doanh cá thể thường không tốn kém nhiều chi phí cho việc thành lập và duy trì hoạt động.
- Kiểm soát chặt chẽ: Vì người chủ hộ kinh doanh trực tiếp quản lý và điều hành, họ có thể kiểm soát chặt chẽ hoạt động kinh doanh, đảm bảo mọi quyết định đều được thực hiện nhanh chóng và hiệu quả.
Hạn chế:
- Trách nhiệm vô hạn: Người chủ hộ kinh doanh phải chịu trách nhiệm vô hạn với toàn bộ tài sản cá nhân, điều này có thể dẫn đến rủi ro cao nếu kinh doanh gặp khó khăn.
- Hạn chế về quy mô: Hộ kinh doanh cá thể không thể mở rộng quy mô lớn hoặc thuê nhiều lao động, điều này hạn chế khả năng phát triển dài hạn của doanh nghiệp.
- Không có tư cách pháp nhân: Hộ kinh doanh cá thể không có tư cách pháp nhân, do đó không thể huy động vốn thông qua phát hành cổ phần hoặc tiếp cận các nguồn tài chính lớn như các loại hình doanh nghiệp khác.
Đặc Điểm Của Hộ Kinh Doanh Cá Thể
Quy mô nhỏ
Hộ kinh doanh cá thể là mô hình kinh doanh thường có quy mô nhỏ, với số lượng lao động ít, thường không vượt quá 10 người. Đây là đặc điểm nổi bật của loại hình kinh doanh này, phù hợp với các lĩnh vực như buôn bán lẻ, dịch vụ nhỏ, sản xuất thủ công, hoặc hoạt động trong nông nghiệp. Do quy mô hạn chế, hộ kinh doanh cá thể thường tập trung vào những hoạt động kinh doanh đơn giản, không đòi hỏi nhiều về vốn đầu tư hay quản lý phức tạp. Dịch vụ mở công ty tại Đồng Nai cũng có thể áp dụng mô hình này cho những người muốn bắt đầu kinh doanh nhỏ lẻ tại địa phương.
Không có tư cách pháp nhân
Khác với các loại hình doanh nghiệp như công ty TNHH hay công ty cổ phần, hộ kinh doanh cá thể không có tư cách pháp nhân. Điều này có nghĩa là chủ hộ kinh doanh phải chịu trách nhiệm vô hạn bằng toàn bộ tài sản cá nhân đối với các khoản nợ và nghĩa vụ tài chính của hộ kinh doanh. Đây là một yếu tố cần cân nhắc kỹ lưỡng khi chọn lựa loại hình kinh doanh này, vì rủi ro tài chính có thể ảnh hưởng trực tiếp đến tài sản cá nhân của chủ hộ. Tuy nhiên, với mức thuế khoán hộ kinh doanh cá thể 2024 được áp dụng rõ ràng, người kinh doanh có thể dễ dàng dự toán chi phí và quản lý rủi ro tài chính.
Hoạt động theo địa điểm cố định
Hộ kinh doanh cá thể thường hoạt động tại một địa điểm cố định như nhà riêng, cửa hàng, quầy hàng trong chợ, hoặc một địa điểm kinh doanh cụ thể khác. Điều này giúp tạo sự ổn định trong kinh doanh, nhưng đồng thời cũng hạn chế khả năng mở rộng quy mô và phạm vi hoạt động. Một hộ kinh doanh cá thể chỉ được phép đăng ký một địa điểm kinh doanh và không được mở chi nhánh hoặc văn phòng đại diện, điều này khiến cho khả năng phát triển lớn mạnh hơn bị giới hạn. Tuy nhiên, với dịch vụ đăng ký kinh doanh tại Đồng Nai, việc xác định và lựa chọn địa điểm kinh doanh phù hợp có thể giúp tối ưu hóa hiệu quả hoạt động.
Không phải kê khai thuế phức tạp
Một trong những lợi thế đáng kể của hộ kinh doanh cá thể là thủ tục thuế đơn giản hơn so với các loại hình doanh nghiệp khác. Hộ kinh doanh cá thể thường chỉ cần nộp thuế khoán dựa trên mức doanh thu ấn định, không cần phải kê khai và báo cáo thuế hàng tháng hoặc hàng quý. Điều này giúp giảm bớt gánh nặng về thủ tục hành chính và tạo điều kiện thuận lợi cho những người mới bắt đầu kinh doanh. Hộ kinh doanh cá thể nộp thuế khoán dễ dàng hơn, với các biểu thuế khoán rõ ràng và minh bạch, giúp chủ hộ dễ dàng quản lý tài chính.
Phù hợp với các hoạt động kinh doanh nhỏ lẻ
Do quy mô nhỏ và không có yêu cầu về vốn điều lệ tối thiểu, hộ kinh doanh cá thể là lựa chọn lý tưởng cho những người muốn khởi nghiệp với số vốn nhỏ và không có nhu cầu mở rộng quy mô nhanh chóng. Đây là mô hình kinh doanh thích hợp cho các ngành nghề như buôn bán nhỏ, sản xuất gia đình, hoặc các dịch vụ cá nhân. Với dịch vụ lập công ty ở Đồng Nai, bạn có thể dễ dàng đăng ký và bắt đầu kinh doanh trong thời gian ngắn, với chi phí thấp và thủ tục đơn giản.
Lợi Ích Của Việc Đăng Ký Hộ Kinh Doanh Cá Thể
Thủ tục đăng ký đơn giản
Việc đăng ký hộ kinh doanh cá thể được thực hiện dễ dàng và nhanh chóng hơn nhiều so với việc thành lập công ty. Chủ hộ chỉ cần nộp hồ sơ đăng ký tại Phòng Tài chính – Kế hoạch thuộc UBND quận, huyện nơi đặt địa điểm kinh doanh. Với các thủ tục đơn giản và thời gian xử lý nhanh chóng, bạn có thể bắt đầu hoạt động kinh doanh mà không gặp phải các rào cản pháp lý phức tạp. Điều này đặc biệt hữu ích khi bạn muốn khai thác nhanh các cơ hội kinh doanh ngắn hạn hoặc thử nghiệm thị trường.
Chi phí thành lập thấp
So với các loại hình doanh nghiệp khác, chi phí để thành lập hộ kinh doanh cá thể thấp hơn đáng kể, phù hợp với những người khởi nghiệp có vốn ít. Các chi phí liên quan chủ yếu bao gồm phí đăng ký kinh doanh và thuế khoán hàng năm. Với biểu thuế khoán hộ kinh doanh cá thể rõ ràng, bạn có thể dễ dàng dự tính và quản lý các chi phí này, giúp giảm bớt áp lực tài chính trong giai đoạn khởi nghiệp.
Quản lý dễ dàng
Hộ kinh doanh cá thể có cơ cấu tổ chức đơn giản, không yêu cầu phức tạp về quản lý tài chính, kế toán, phù hợp với các mô hình kinh doanh nhỏ lẻ. Bạn có thể tự mình quản lý hoạt động kinh doanh mà không cần phải thuê nhiều nhân viên hoặc các chuyên gia kế toán, từ đó giảm thiểu chi phí quản lý và tăng cường hiệu quả hoạt động. Với hóa đơn thuế khoán, bạn có thể dễ dàng theo dõi các khoản chi phí và nghĩa vụ thuế, đảm bảo tuân thủ đúng quy định pháp luật mà không gặp phải các rắc rối pháp lý.
Hạn Chế Của Hộ Kinh Doanh Cá Thể
Không được mở chi nhánh
Một trong những hạn chế lớn của hộ kinh doanh cá thể là không được phép mở chi nhánh hoặc văn phòng đại diện như các doanh nghiệp khác. Điều này giới hạn khả năng mở rộng quy mô và phát triển thị trường, khiến cho hộ kinh doanh khó cạnh tranh với các doanh nghiệp có quy mô lớn hơn. Tuy nhiên, đối với những ai chỉ có nhu cầu kinh doanh tại địa phương hoặc trong phạm vi nhỏ, đây có thể không phải là vấn đề quá lớn.
Chịu trách nhiệm vô hạn
Chủ hộ kinh doanh cá thể phải chịu trách nhiệm bằng toàn bộ tài sản cá nhân đối với mọi rủi ro kinh doanh. Đây là một điểm khác biệt lớn so với các công ty có tư cách pháp nhân như công ty TNHH hay công ty cổ phần, nơi trách nhiệm của các cổ đông chỉ giới hạn trong phạm vi số vốn góp. Điều này có nghĩa là nếu hoạt động kinh doanh gặp rủi ro hoặc thua lỗ, chủ hộ kinh doanh có thể phải dùng toàn bộ tài sản cá nhân để thanh toán các khoản nợ và nghĩa vụ tài chính.
Hạn chế về quy mô và lĩnh vực kinh doanh
Hộ kinh doanh cá thể chỉ phù hợp với các hoạt động kinh doanh nhỏ lẻ, không phù hợp cho những lĩnh vực yêu cầu quy mô lớn hoặc tính chuyên nghiệp cao. Hạn chế về số lượng lao động và không có khả năng mở rộng chi nhánh khiến cho hộ kinh doanh khó có thể tham gia vào các dự án lớn hoặc các thị trường có tính cạnh tranh cao. Do đó, những ai có tham vọng phát triển kinh doanh lớn mạnh hơn có thể cần cân nhắc các mô hình doanh nghiệp khác.
Các Loại Thuế Hộ Kinh Doanh Cá Thể Phải Nộp
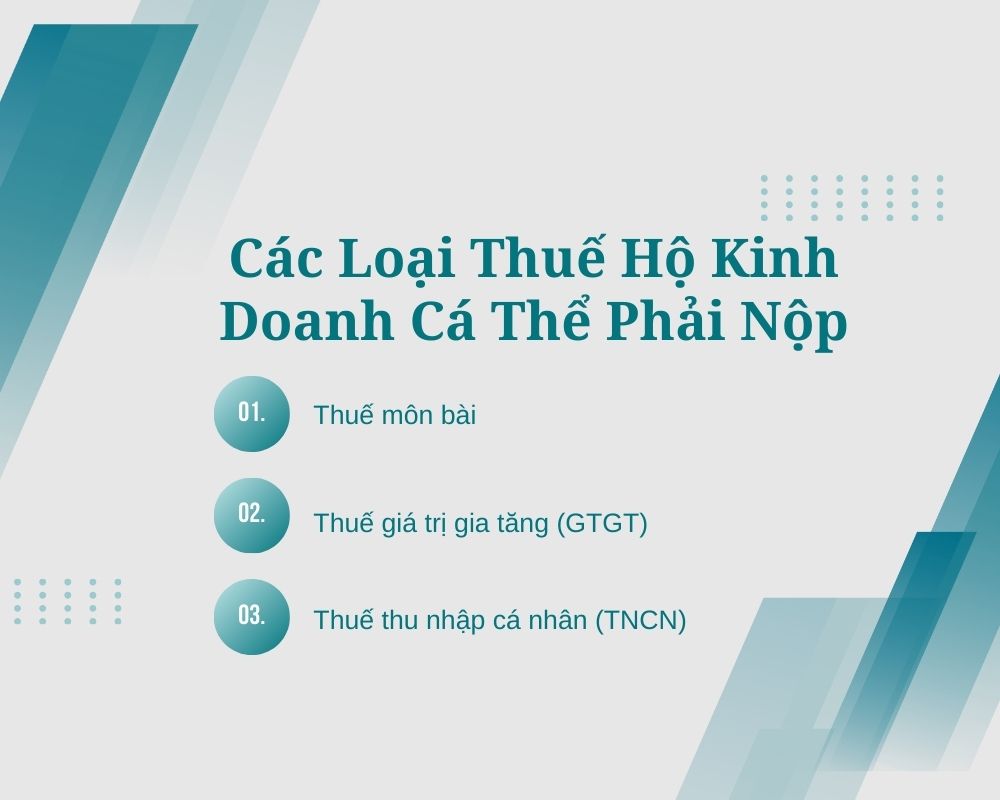
Hộ kinh doanh cá thể phải nộp một số loại thuế cơ bản, bao gồm:
- Thuế môn bài hộ kinh doanh: Đây là loại thuế cố định được thu hàng năm dựa trên doanh thu của năm trước hoặc quy mô hoạt động.
- Thuế giá trị gia tăng (GTGT): Thuế này áp dụng cho giá trị tăng thêm của sản phẩm, dịch vụ trong quá trình từ sản xuất đến tiêu dùng.
- Thuế thu nhập cá nhân (TNCN): Áp dụng cho thu nhập sau khi đã trừ các chi phí hợp lệ liên quan đến hoạt động kinh doanh.
Cách Tính Thuế Môn Bài Cho Hộ Kinh Doanh Cá Thể
Bậc Lệ Phí (Thuế) Môn Bài Của Hộ Kinh Doanh Cá Thể
Thuế môn bài được tính dựa trên doanh thu năm trước của hộ kinh doanh, với các bậc lệ phí cụ thể như sau:
- Doanh thu trên 500 triệu đồng/năm: Mức thuế môn bài là 1.000.000 đồng/năm.
- Doanh thu từ 300 triệu đồng đến 500 triệu đồng/năm: Mức thuế môn bài là 500.000 đồng/năm.
- Doanh thu từ 100 triệu đồng đến 300 triệu đồng/năm: Mức thuế môn bài là 300.000 đồng/năm.
Thời Điểm Xác Định Doanh Thu Tính Thuế Môn Bài Đối Với Hộ Kinh Doanh Cá Thể
Thời điểm xác định doanh thu để tính thuế môn bài thường được lấy theo kết quả doanh thu của năm trước đó. Nếu là hộ kinh doanh mới thành lập, thuế môn bài sẽ được tính dựa trên doanh thu dự kiến của năm hiện tại.
Thuế Khoán Là Gì? Cách Tính Thuế Khoán Cho Hộ Kinh Doanh Cá Thể
Thuế Khoán Là Gì?
Thuế khoán là loại thuế cố định mà hộ kinh doanh cá thể phải nộp hàng tháng hoặc hàng quý. Mức thuế hộ kinh doanh cá thể này được cơ quan thuế xác định dựa trên thông tin kê khai hoặc doanh thu thực tế của hộ kinh doanh. Đây là hình thức áp dụng cho các hộ kinh doanh không thực hiện đầy đủ chế độ kế toán và sổ sách, do đó cơ quan thuế dựa vào các yếu tố như quy mô, địa bàn, và loại hình kinh doanh để ấn định mức thuế.
Phương pháp khoán được sử dụng để tính thuế GTGT và TNCN cho hộ kinh doanh cá thể. Theo đó, cơ quan thuế ấn định mức doanh thu dựa trên các thông tin thu thập được từ hộ kinh doanh. Dựa trên mức doanh thu này, thuế GTGT và TNCN sẽ được tính theo tỷ lệ phần trăm quy định.
Cách Tính Thuế GTGT và Thuế TNCN Cho Hộ Kinh Doanh Cá Thể
Để tính thuế Giá trị gia tăng (GTGT) và thuế Thu nhập cá nhân (TNCN) cho hộ kinh doanh cá thể, ta áp dụng công thức như sau:
1. Số thuế GTGT phải nộp:
Số thuế GTGT phải nộp = Doanh thu tính thuế GTGT × Tỷ lệ thuế GTGT
2. Số thuế TNCN phải nộp:
Số thuế TNCN phải nộp = Doanh thu tính thuế TNCN × Tỷ lệ thuế TNCN
Trong đó:
- Doanh thu tính thuế GTGT và doanh thu tính thuế TNCN là toàn bộ thu nhập chịu thuế, bao gồm thuế, từ các hoạt động như bán hàng, gia công, cung ứng dịch vụ, và tiền hoa hồng phát sinh trong kỳ tính thuế từ hoạt động sản xuất, kinh doanh hàng hóa và dịch vụ.
- Trường hợp nộp thuế khoán hộ kinh doanh cá thể có sử dụng hóa đơn của cơ quan thuế:Doanh thu tính thuế = Doanh thu khoán + Doanh thu trên hóa đơn
- Trường hợp hộ kinh doanh cá thể nộp thuế khoán không sử dụng hóa đơn của cơ quan thuế:Doanh thu tính thuế = Doanh thu khoán
- Trường hợp cá nhân kinh doanh không xác định được doanh thu tính thuế khoán hoặc xác định không phù hợp thực tế:Cơ quan thuế có thẩm quyền sẽ ấn định doanh thu tính thuế khoán theo quy định của pháp luật về quản lý thuế.
- Tỷ lệ % thuế tính trên doanh thu bao gồm tỷ lệ thuế giá trị gia tăng và tỷ lệ thuế thu nhập cá nhân áp dụng cho từng lĩnh vực, ngành nghề. Nếu hộ kinh doanh đăng ký nhiều lĩnh vực, ngành nghề, chủ hộ phải khai và tính thuế theo tỷ lệ tương ứng với từng lĩnh vực, ngành nghề. Ví dụ:
| Ngành nghề kinh doanh | Tỷ lệ thuế GTGT | Tỷ lệ thuế TNCN |
|---|---|---|
| Phân phối, cung cấp hàng hóa | 1% | 0,5% |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 5% | 2% |
| Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu | 3% | 1,5% |
Công thức trên giúp hộ kinh doanh cá thể xác định được số thuế GTGT và TNCN phải nộp dựa trên doanh thu và tỷ lệ thuế tương ứng, đảm bảo việc tuân thủ pháp luật thuế.
Nếu doanh thu của hộ kinh doanh cá thể dưới 100 triệu đồng trong một năm, hộ kinh doanh sẽ được miễn thuế GTGT và TNCN. Đối với những hộ kinh doanh không hoạt động liên tục trong cả năm (dưới 12 tháng), như những hộ mới thành lập hoặc kinh doanh theo thời vụ, mức doanh thu 100 triệu đồng/năm được sử dụng để xác định nghĩa vụ nộp thuế. Doanh thu tính thuế sẽ được điều chỉnh dựa trên số tháng thực tế hoạt động kinh doanh.
Ví Dụ Minh Họa:
Giả sử ông B là chủ một hộ kinh doanh áp dụng phương pháp thuế khoán. Trong năm 2024, ông B chỉ hoạt động 9 tháng, với tổng doanh thu đạt 90 triệu đồng (tương đương 10 triệu đồng/tháng). Để tính doanh thu cả năm, doanh thu trung bình mỗi tháng được nhân lên cho 12 tháng, dẫn đến mức doanh thu giả định là 120 triệu đồng. Với doanh thu giả định vượt mức 100 triệu đồng, ông B phải nộp thuế GTGT và TNCN dựa trên doanh thu thực tế phát sinh là 90 triệu đồng.
Giảm Thuế Khoán Trong Trường Hợp Kinh Doanh Không Trọn Năm
Trong trường hợp hộ kinh doanh đã được thông báo mức thuế khoán cho cả năm nhưng không hoạt động kinh doanh trọn vẹn, hộ kinh doanh sẽ được giảm mức thuế tương ứng với số tháng ngừng hoạt động.
Ví Dụ:
Bà A được cơ quan thuế thông báo mức thuế khoán phải nộp cho cả năm 2024. Tuy nhiên, đến tháng 9 năm 2024, bà quyết định ngừng kinh doanh. Do đó, bà A sẽ được giảm thuế khoán cho 4 tháng cuối năm, tương ứng với thời gian không hoạt động.
Căn Cứ Tính Thuế Cho Hộ Kinh Doanh Cá Thể
Căn cứ để tính thuế khoán cho hộ kinh doanh cá thể bao gồm doanh thu tính thuế và tỷ lệ thuế áp dụng trên doanh thu đó. Việc tính toán này giúp đảm bảo hộ kinh doanh nộp đúng số thuế dựa trên hoạt động thực tế của mình, đồng thời cũng tạo sự công bằng trong việc thu thuế.
Thời Điểm Xác Định Doanh Thu Tính Thuế
- Đối với hộ kinh doanh tính thuế theo hóa đơn: Thời điểm xác định doanh thu là thời điểm bàn giao hàng hóa, hoàn thành dịch vụ, hoặc nghiệm thu và bàn giao công trình.
- Đối với doanh thu tính thuế khoán: Cá nhân phải xác định doanh thu từ ngày 20/11 đến ngày 15/12 của năm trước năm tính thuế.
- Đối với cá nhân kinh doanh nộp thuế khoán mới bắt đầu kinh doanh trong năm (không hoạt động từ đầu năm) hoặc có thay đổi về quy mô, ngành nghề trong năm: Doanh thu tính thuế khoán phải được xác định trong vòng 10 ngày kể từ ngày bắt đầu kinh doanh hoặc ngày thay đổi quy mô, ngành nghề.
Các Câu Hỏi Thường Gặp Về Thuế Khoán Hộ Kinh Doanh Cá Thể
Số thuế GTGT phải nộp = Doanh thu tính thuế GTGT × Tỷ lệ thuế GTGT.
Số thuế TNCN phải nộp = Doanh thu tính thuế TNCN × Tỷ lệ thuế TNCN.
Thông tin liên hệ
Công ty Kế Toán ACB
- Địa chỉ: Số 283/49 Cách Mạng Tháng 8, Phường 12, Quận 10, TPHCM
- Hotline: 0934918901
- Facebook: https://www.facebook.com/ketoanacb
- Website: https://ketoanacb.com.vn/
- Email: tuvanketoanacb@gmail.com

Bài viết cùng chủ đề: